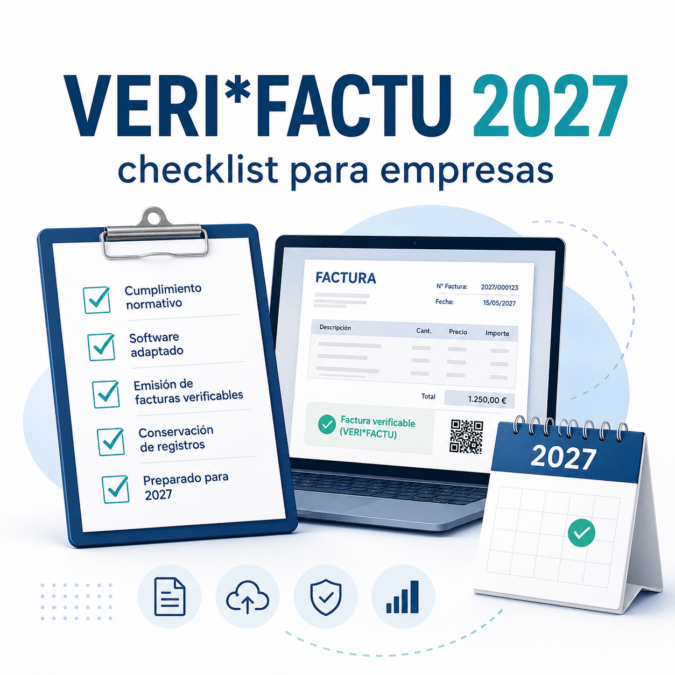
VERI*FACTU y Excel se han convertido en una de las dudas más frecuentes para autónomos, pequeñas empresas y profesionales que todavía preparan sus facturas con plantillas, hojas de cálculo o programas sencillos de facturación.
La Agencia Tributaria ha ampliado los plazos de adaptación de los sistemas informáticos de facturación, pero eso no significa que el tema haya desaparecido. Al contrario: 2026 será un año clave para revisar cómo se emiten las facturas y si el sistema utilizado podrá cumplir los requisitos exigidos a partir de 2027.
En esta noticia-guía vamos a explicar, de forma práctica, qué cambia con VERI*FACTU, qué papel puede tener Excel y por qué no conviene confundir esta obligación con la factura electrónica entre empresas.
Qué es VERI*FACTU y por qué afecta a la facturación
VERI*FACTU es el nombre con el que se suele identificar el nuevo marco de requisitos aplicable a determinados sistemas informáticos de facturación. En términos generales, el objetivo es que los programas usados para emitir facturas garanticen la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros.
Dicho de forma sencilla: la norma busca evitar que una factura pueda modificarse, eliminarse o alterarse sin dejar rastro dentro del sistema. Por eso, no se trata solo de cambiar el diseño de una factura, sino de revisar cómo se genera, se registra y se conserva la información.
La propia Agencia Tributaria recopila información oficial sobre Sistemas Informáticos de Facturación y VERI*FACTU. Para decisiones concretas de adaptación, conviene revisar siempre la normativa vigente y consultar con un asesor o proveedor especializado.
Nuevos plazos de adaptación a 2027
El Real Decreto-ley 15/2025, de 2 de diciembre, amplió los plazos de adaptación de los sistemas informáticos de facturación. Según el nuevo calendario, los obligados del artículo 3.1.a) del Real Decreto 1007/2023 deberán tener adaptados sus sistemas antes del 1 de enero de 2027. Para el resto de obligados del artículo 3.1, el plazo se amplía hasta antes del 1 de julio de 2027.
Esta ampliación da más margen, pero no elimina la necesidad de preparación. Si una empresa o autónomo utiliza un programa para emitir facturas, lo prudente es comprobar con tiempo si ese sistema estará adaptado, cómo conservará los registros y qué cambios habrá en el proceso diario de facturación.
¿Puedo seguir haciendo facturas con Excel?
Aquí está la gran pregunta. Excel puede seguir siendo una herramienta útil para calcular importes, preparar presupuestos, controlar cobros, revisar márgenes o llevar listados internos. De hecho, en Financiérate publicamos contenidos prácticos dentro de Excel para empresas precisamente porque una hoja de cálculo bien diseñada ayuda mucho en la gestión diaria.

Ahora bien, una cosa es usar Excel como apoyo de gestión y otra diferente es utilizar una plantilla como sistema principal para emitir facturas. Si esa hoja de cálculo soporta el proceso de facturación de una actividad económica, habrá que analizar si cumple los requisitos exigibles a los sistemas informáticos de facturación o si será necesario pasar a un software adaptado.
Por eso, la respuesta no debería plantearse como “Excel sí” o “Excel no”, sino como: ¿para qué estoy usando Excel exactamente? No es lo mismo usarlo para hacer simulaciones, controlar ingresos o preparar un borrador interno que emplearlo como sistema formal de emisión y conservación de facturas.
Plantilla de Excel y software de facturación no son lo mismo
Una plantilla de Excel suele permitir introducir datos del cliente, conceptos, bases imponibles, tipos de IVA, retenciones y totales. Puede ser práctica, flexible y barata, pero normalmente no incorpora controles avanzados de trazabilidad, bloqueo de alteraciones, generación de registros de facturación o comunicación estructurada con la Agencia Tributaria.
Un software de facturación adaptado, en cambio, debe estar preparado para cumplir los requisitos técnicos que correspondan. Esto no significa que todas las empresas tengan que elegir la misma solución ni que todas tengan la misma complejidad, pero sí que la forma de facturar deberá revisarse con más cuidado.
Para muchas pymes y autónomos, el cambio no estará tanto en aprender una norma desde cero, sino en ordenar procesos: numeración de facturas, rectificaciones, conservación de documentos, relación con el asesor y revisión de los datos antes de emitir la factura definitiva.
VERI*FACTU no es exactamente factura electrónica
Otra confusión habitual es mezclar VERI*FACTU con la factura electrónica obligatoria entre empresas. Son cuestiones relacionadas con la digitalización de la facturación, pero no son exactamente lo mismo.
VERI*FACTU se centra en los requisitos que deben cumplir los sistemas informáticos que soportan procesos de facturación. La factura electrónica entre empresarios y profesionales, por su parte, tiene que ver con la emisión, recepción y gestión de facturas electrónicas en operaciones B2B. En la práctica, ambas materias pueden afectar a una empresa, pero conviene analizarlas por separado para no tomar decisiones precipitadas.
Por eso, si estás valorando cambiar de programa, no mires solo si “sirve para VERI*FACTU”. Revisa también si encaja con tus necesidades de facturación electrónica, contabilidad, exportación de datos, relación con tu asesoría y control interno.
Qué debería revisar una pyme o autónomo durante 2026
Antes de esperar al último momento, puede ser útil hacer una revisión básica del proceso de facturación. No se trata de cambiar por cambiar, sino de detectar riesgos y evitar una transición improvisada.
- Qué herramienta se usa actualmente para emitir facturas.
- Si las facturas se generan con una plantilla, un programa, un ERP o una solución online.
- Cómo se numeran, modifican y conservan las facturas.
- Quién revisa los datos antes de emitir la factura definitiva.
- Si el proveedor del programa confirma la adaptación a los requisitos aplicables.
- Cómo se exportan los datos para la contabilidad o la asesoría.
También puede ser un buen momento para mejorar la conexión entre facturación y contabilidad. En negocios pequeños, muchas incidencias no nacen de una norma concreta, sino de procesos poco claros: facturas duplicadas, numeraciones mal ordenadas, rectificaciones confusas o archivos dispersos.
Si quieres profundizar en conceptos contables relacionados con la gestión empresarial, puedes visitar nuestra sección de Contabilidad Financiera.
Resumen práctico
La ampliación de plazos hasta 2027 da más tiempo, pero no debería interpretarse como una invitación a olvidarse del tema. VERI*FACTU afecta al modo en que determinados sistemas informáticos de facturación generan y conservan los registros, y eso puede tener consecuencias para quienes todavía trabajan con plantillas muy manuales.
Excel seguirá siendo una herramienta muy útil para análisis, control, presupuestos y seguimiento interno. Pero cuando se utiliza como sistema de emisión de facturas, conviene revisar si ese uso encaja con los requisitos que serán exigibles o si será necesario apoyarse en un software específico.
En caso de duda, lo recomendable es consultar con un asesor fiscal, un gestor o el proveedor del programa de facturación. Este artículo tiene carácter informativo y formativo, y no sustituye el análisis de un caso concreto.
¿Tu negocio todavía prepara facturas con Excel o ya utiliza un programa de facturación? Cuéntanoslo en los comentarios.